来日整整5年的那个月,一个朋友找我说了一件让他久久没法释怀的事。
他年收约800万円,一直以为自己"税务上没什么大问题"——毕竟公司每年都做年末調整,社保也按时扣着。直到一次偶然的机会,他发现自己:①从未申报过在中国父母名下的扶養控除;②来日第6年起、中国的存款利息和支付宝理财已经全部纳入日本的申告范围(全世界課税);③中国的银行账户信息,自2018年起已通过CRS向日本国税庁传输;④距离"社保滞纳将导致在留更新原则不许可"的2027年施行,不到18个月。
"我以为只要不出事就没事。结果发现,'不知道'本身就是一种积累多年的风险。"
在日本生活的930,428名中国人(2025年12月末、入管庁统计、国籍别第1位),绝大多数面临与他相同的四重盲区:看不见的税务风险、不明白的资产曝露、来不及构建的信用基础、从未规划过的长期财务。同期在日外国人总数已达412万5,395人,首次突破400万人大关,中国人占比约22.5%。
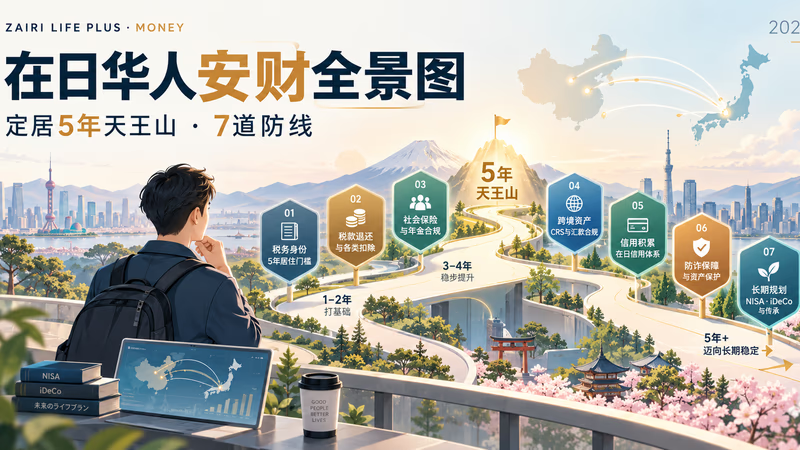
本文以时间轴为骨架,构建7道防线——从"你现在处于哪个課税阶段"出发,到"20年后回中国时能带走什么"结束。每道防线各自独立,合在一起,就是一张属于在日华人的财务全景图。
· 来日1〜10年的在日华人,无论是技人国・経営管理・高度専門職・配偶者还是永住
· 关心2027年永住取消・在留更新新规的读者
· 想系统梳理税金・社保・资产移动・信用・防御・长期规划全图的人
· 时间有限、希望先看"自己当前阶段需要做什么"的读者
导读:这张地图怎么用——7道防线 × 时间轴
"安财"这个词,其实比"理财"更适合在日华人。理财讲的是怎么把钱变多,安财讲的是怎么不让已经赚到的钱因为信息差、制度盲点、跨境合规漏洞而流失。对在日华人来说,安财的核心矛盾是:日本的税务・社保・在留资格三套制度互相绑定,中国侧的资产又在CRS下高度透明——任何一边的疏忽,都可能在另一边引发严重后果。
本文构建的7道防线,并不是平行的7个话题,而是按照"在日时间×风险密度"排序的优先级矩阵。下面这张表,能帮你快速定位"自己现在应该把精力放在哪几道防线上":
| 防线 | 主题 | 来日0–2年 | 来日3–5年 | 来日6–10年 | 永住/長期 |
|---|---|---|---|---|---|
| Pillar 1 | 課税身份5年天王山 | ⭐⭐⭐ 立刻搞清 | ⭐⭐⭐⭐⭐ 最高优先 | ⭐⭐⭐⭐ 持续监控 | ⭐⭐⭐ 维持记录 |
| Pillar 2 | 4控除节税回收 | ⭐⭐ 部分适用 | ⭐⭐⭐⭐ 大额回收 | ⭐⭐⭐⭐⭐ 全套展开 | ⭐⭐⭐⭐ 习惯化 |
| Pillar 3 | 2027社保炸弹 | ⭐⭐⭐ 建立账户 | ⭐⭐⭐⭐⭐ 死线临近 | ⭐⭐⭐⭐⭐ 永住前最关键 | ⭐⭐⭐⭐ 持续合规 |
| Pillar 4 | CRS资产移动 | ⭐⭐ 摸清家底 | ⭐⭐⭐⭐⭐ 5年界点 | ⭐⭐⭐⭐⭐ 全世界課税 | ⭐⭐⭐⭐ 国外財産調書 |
| Pillar 5 | 信用ゼロ构建 | ⭐⭐⭐⭐⭐ 越早越好 | ⭐⭐⭐⭐ 卡片升级 | ⭐⭐⭐ 住宅ローン期 | ⭐⭐ 维持期 |
| Pillar 6 | 詐欺・证券・保険防御 | ⭐⭐⭐ 入门防御 | ⭐⭐⭐⭐ 资产开始有量 | ⭐⭐⭐⭐⭐ 攻击目标 | ⭐⭐⭐⭐⭐ 高净值标靶 |
| Pillar 7 | 20年出口设计 | ⭐ 提前知晓 | ⭐⭐⭐ 开始铺设 | ⭐⭐⭐⭐ 全面布局 | ⭐⭐⭐⭐⭐ 落地阶段 |
不会全部"⭐⭐⭐⭐⭐"同时出现的——这是设计上的安排。每个阶段都有2〜3道核心防线需要重点经营,其他维持基础即可。下面是按"来日年数"快速定位的自检指南:
- 来日0–2年:你的核心矩阵是 Pillar 5(信用构建)+ Pillar 1(搞清自己的課税身份)+ Pillar 3(社保账户建立)。这阶段最容易犯的错是"先观望"——而信用分数和年金记录恰恰是从零开始计算的累积型资产,越晚开始损失越大。
- 来日3–5年:进入"5年天王山"。Pillar 1(5年后变身永住者以外的居住者・全世界課税开始)和 Pillar 4(CRS信息已经在传,资产移动需要先规划再行动)是此阶段最高优先级。同时 Pillar 3 的国民年金・社保滞納问题如果没解决,将直接危及2027年开始的在留更新。
- 来日6–10年:全世界課税已经生效,国外財産調書(5,000万円超)申报义务可能触发。Pillar 2(4控除回收)需要全套展开,Pillar 6(资产规模到了詐欺集团的目标范围)警戒等级提升。同时这是永住申请的关键期。
- 永住者・長期居住者:Pillar 3 的合规已成生死线(永住取消2027年4月施行),Pillar 7(脱退一時金不再适用、NISA・iDeCo帰国时处理、相続规划)和 Pillar 6(高净值人群是诈骗主要标靶)成为重心。
本文10个章节可独立阅读。建议先扫一遍上面的优先级表,找出自己阶段的"⭐⭐⭐⭐⭐"和"⭐⭐⭐⭐"项,对应的Pillar优先深读;其他Pillar作为路线图储备,等到了时间点再回来翻。
文末第H2-10章是"22篇实务专题导航",每道防线都附有2〜5篇深度记事,根据本文判断后续要展开哪个方向时使用。
Pillar 1:你现在是哪种纳税人?5年天王山的課税身份三阶段
日本的所得税法,对外国人居住者设置了一个看似温和、实则隐藏巨大杀伤力的设计:"非永住者"身份。这个身份不是入管法上的概念,与你拿到的"永住"完全是两套独立体系——很多在日华人混淆了这两点,结果在第6年那一瞬间,从一个"中国资产基本不用申报"的世界,跌入"全世界課税+国外財産調書义务"的新天地,却毫无心理准备。
所得税法上对在日华人的課税身份分为三个阶段,根据"过去10年内在日本居住的合计年数"判断:
| 課税身份 | 判定基准 | 課税范围 | 主要风险 |
|---|---|---|---|
| 非居住者 | 在日本不持住所、滞在<1年 | 仅日本国内源所得 | 一般不适用本文读者;归国后情况 |
| 非永住者(居住者) | 不持日本国籍 + 过去10年居住合计 ≤ 5年 | ①日本源所得全部 ②国外源所得中"汇入日本部分" | 5年期满即跳入下一档;申报义务复杂 |
| 永住者以外的居住者 | 不持日本国籍 + 过去10年居住合计 > 5年 | 全世界課税(无论是否汇入日本) | 中国全部利息・理財・房租・売却益全部需申报 |
| 永住者(居住者) | 入管法上的永住者・特别永住者 | 全世界課税 | 同上 + 相続課税扩大 |
注意第3行——"永住者以外的居住者"这个名字很容易让人误读,它的意思是"还没拿到入管法永住,但已经在日本住超过5年的居住者"。绝大多数来日6〜9年还在用普通在留资格(技人国・経営管理・配偶者等)的在日华人,都属于这一档。课税范围与永住者完全一样,但人们的认知通常滞后于身份变化。
不是"从第一次入境算起5年",而是"从今天往回看10年,在日本住的天数合计是否超过5年"。
例:2017年4月来日,2020年4月回国半年,2020年10月再来日——如果到2026年10月时,在日累积居住时间已超过5年(约5年4个月,扣除回国半年),则2026年起进入全世界課税。
出国时间会重置吗?基本不会。短期出张・回国探亲不影响累积;只有长期离日(超过1年)才可能改变判定。
为什么这道防线被称为"天王山"?因为它是所有其他防线的前提条件。Pillar 2 的节税设计、Pillar 4 的资产移动、Pillar 7 的長期规划,都需要先回答"你现在站在哪个課税身份上"——这个问题答错,后面全部错。
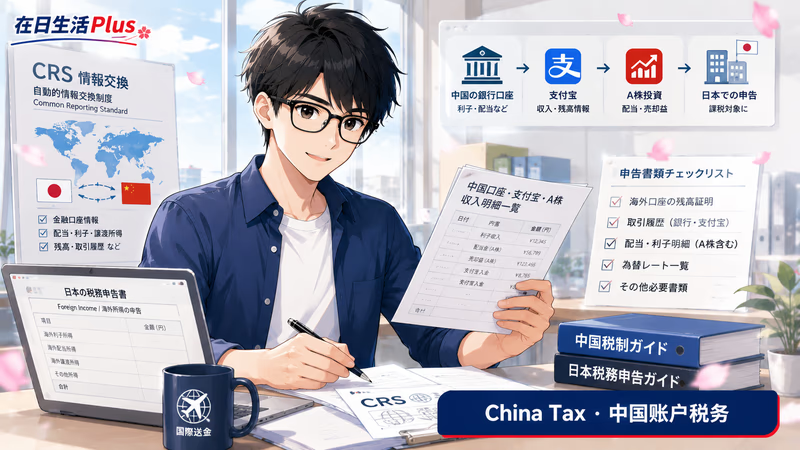
更难受的是,5年这条线在2018年9月CRS(共通報告基準)日中两国信息交换启动后,已经从理论义务变成现实风险。CRS是OECD推动的全球银行账户信息自动交换机制,中国(含香港)与日本之间每年互相传输居民的非居住地银行账户信息。也就是说:你在工商银行・招商银行・建设银行存的钱、利息收入、理财产品余额,从2018年起每年都在向日本国税庁传送。
- 非永住者期间:中国账户利息・理财收益不需要全部申报,但"汇回日本部分"必须申报。如果你用支付宝把中国账户的钱汇给在日本的自己,这部分会进入日本課税范围。
- 第6年起(永住者以外的居住者):中国的全部利息・理财收益・房租収入・股票分红,无论是否汇入日本,全部需在日本申告。
- 国外財産調書义务:年末持有的国外财产总额超过5,000万円时,需在次年6月30日前提交《国外財産調書》。令和7年分(即2025年12月末持有状况)的提出期限为2026年6月30日。
- 未提出的罚则:未提交国外財産調書,相关海外所得发生申报漏洩时,加算税加重5%;正确提交则反而减轻5%。即使没漏报,未提出本身也可能被科以1年以下懲役或50万円以下罰金。
① 算出自己"过去10年在日累积居住时间"。可通过出入国记录(在マイナポータル可申请)确认。
② 如已超过或即将超过5年,盘点中国侧资产(银行存款・理财・支付宝余额・房产・股票・基金)总额,看是否接近或超过5,000万円。
③ 接近5,000万円时不要急于切割——大额跨境资金移动本身会触发更多审查。先咨询税理士,规划合规的申告路径。
④ 详细操作请参考 中国账户与全世界課税完全攻略。
Pillar 2:你交的税,有多少可以要回来?
在日华人最容易忽视的事,不是"该交的税没交",而是"该退的税没退"。日本的所得税体系是一套以"控除"为核心的减税设计——你符合多少种控除条件,就能从应税所得中扣除多少。年末調整处理了一部分基本控除,但很多在日华人独有的优势控除(特别是国外父母的扶養控除),公司根本不会主动询问,只能靠你自己申报。
4项核心控除——扶養控除・医療費控除・ふるさと納税・住宅ローン控除——构成了在日华人节税的基本框架。下面这张表,按"回收金额"从大到小排序:
| 控除种类 | 可控除额(年) | 主要条件 | 回收方式 |
|---|---|---|---|
| 住宅ローン控除 | 13年合计最大约455万円 | 購入時年收约3,000万円以下・床面积40㎡以上等 | 第一年用確定申告,第二年起用年末調整 |
| ふるさと納税 | 与年收成比例(年收800万円≈12万円额度) | 住民税納税者,无国籍限制 | One Stop特例(5个自治体以内)或確定申告 |
| 扶養控除(国外父母) | 一般38万円/70岁以上48万円/同居72万円 | 国外居住扶養親族需准备送金记录・親族関係書類 | 確定申告 |
| 医療費控除 | (全家医疗费合计 − 10万円)最高200万円 | 本人+同生计家族的年度医疗费合计超过10万円 | 確定申告 |
把这4项控除组合起来,是什么效果?我们用一个典型在日华人家庭做一次完整的节税推算:
前提:东京1人会社員、年収800万円、配偶者専業主婦・8歳孩子1人、中国有65歳父母2人需扶养(有送金记录)、年間医療費12万円(全家合计)、住宅ローン余额3,000万円。
① 扶養控除(国外父母×2,一般):38万円 × 2 = 76万円
② 医療費控除:12万円 − 10万円 = 2万円
③ ふるさと納税:上限约12万円(扣除自己负担2,000円后,约11.8万円从住民税・所得税中扣除)
④ 住宅ローン控除:余额3,000万円 × 0.7% = 21万円(直接从所得税・住民税中减免)
按所得税率20%・住民税10%粗略推算:①②使课税所得共减少78万円,即所得税减15.6万円、住民税减7.8万円;③减税约11.8万円;④减税21万円——合计每年约56万円的节税效果。10年累计超过500万円。
这个数字不是理论值,是实操可达到的。但在4项中,对会社員来说最容易漏掉的是①扶養控除——因为公司的年末調整通常不会主动问"是否在扶养中国的父母",而且需要准备的书类有3〜4种(親族関係書類・送金関係書類・38万円ライン関係書類等)。
- 会社員需要確定申告的情形:①住宅ローン控除的第一年 ②使用医療費控除的年份 ③向6个以上自治体做了ふるさと納税 ④申报国外扶养亲属 ⑤副業所得超过20万円 ⑥給与收入超过2,000万円。
- 申告期间:通常是次年2月16日〜3月15日。2026年分(明年用)大约是2027年2月16日〜3月15日。用e-Tax的话,マイナンバーカード+手机就能完成。
- 還付申告的特例:仅用于退回多缴税金的还付申告,与申告期间无关,可以追溯5年提出申请。一次性补回过去5年扶養控除的情况也很常见。
- 必要书类的收集:中国父母的親族関係書類(公证书・翻译件)需要在中国侧办理。送金记录可以保存银行送金或中日送金最適化中介绍的送金服务的记录。
关于具体的书类准备、申告画面操作、各控除的细节条件,请参考以下专题记事:2026年確定申告完全指南讲解整体流程,国外父母扶養控除指南列出38万/48万円控除的书类清单,医療費控除完全指南解析家族合算与10万円门槛,2026年ふるさと納税指南说明One Stop和確定申告该怎么选。
Pillar 3:2027年"双重炸弹":社保与年金、缴不上就是在留卡危机
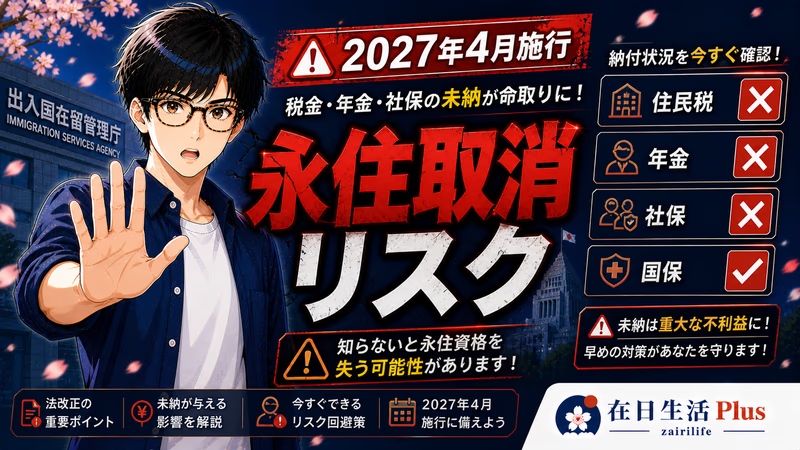
如果说5年天王山是Pillar 1的核心节点,那2027年就是Pillar 3的死线。2027年4月,永住取消的"故意不缴纳税金・社保"事由正式施行;2027年6月,社保滞納原则上不许在留更新——这两条新规一旦生效,对没有按时缴纳国民年金・国民健康保険・住民税的人来说,意味着在留資格本身会被否定。
为什么这两条新规会让人措手不及?因为在日华人中,特别是自营业・小规模法人・配偶者ビザ等非会社員群体,国民年金・国民健康保険的缴纳经常处于"经济压力大就先放放"的状态。以前最多就是滞納金膨胀的程度,2027年起,同一件事会直接威胁到你能不能继续在日本生活。
| 制度变化 | 施行时期 | 対象者 | 具体内容 |
|---|---|---|---|
| 永住取消(故意不缴纳公租公课) | 2027年4月 | 所有永住者 | 故意不缴纳住民税・所得税・国民年金・健康保険料被追加为取消事由 |
| 在留更新原则不许可(社保滞納) | 2027年6月预定 | 永住以外的所有在留資格 | 存在社保滞納・税滞納时,在留更新申請原则上不许可(滞納月数・金额等具体基准将由省令另行规定,目前未确定) |
| 对象社保 | 同上 | 国保・厚生年金・国民年金・健保 | 会社員是厚生年金+健保,自营业・无业是国民年金+国保 |
| "故意"的认定 | 同上 | 具体标准今后通过指南细化 | 无视催告、连续多年滞纳等是"故意"认定的核心 |
今天就能做的3个步骤:
① 确认自己的缴纳状况:通过マイナポータル → "ねんきんネット" 查国民年金记录;在各市区町村役所取得住民税・国保的缴纳证明书。建议确认过去 2〜3 年的纳付状况 (具体审查期间随省令内容而定,请关注入管庁・厚労省公告)。
② 有未缴纳的立即补缴或申请猶予:国民年金最长可追溯2年补缴。经济困难时可申请"納付猶予制度"(50岁未満)或"免除制度"(有所得限制)。申请记录本身就是"非故意"的证据。
③ 会社員请通过源泉徴収票确认厚生年金・健保:通常是自动扣缴,但偶尔有公司手续失误导致未加入的情况。确认源泉徴収票的社会保险料控除额不为0即可。
关于国民健康保険料,还有一个值得注意的数字。2026年度的年额上限是113万円(含育儿支援金3万円)。这是年収约1,000万円以上的自营业・无业家庭需要支付的上限,按家庭构成与前一年所得计算。它和会社員的健康保険料是不同体系——一旦失业切到国保,账单金额经常超出想象。
国民年金则相反,是定额(2026年度每月约17,510円)。经济上困难时有"全額免除""4分の3免除""半額免除""4分の1免除""納付猶予"5个等级,申请获批就不算滞纳,也不会触发永住取消・在留更新的不利评价。关键是"不要放着不管,一定要申请"。
社保最适化的方向,按收入形态分为3种模式:
- 会社員模式:厚生年金+健康保険从工资中自动扣缴。最值得关心的是"通过確定申告补回年末調整漏掉的扶養控除"。社保本身的最适化余地不多。
- 自营业模式:国民年金+国民健康保険。所得越高,国保保费越重(最高每年113万円)。对策是另外设立マイクロ法人,加入法人的社会保険,很多情况下能比国保便宜很多。详情请看マイクロ法人設立完全指南。
- 主婦・主夫+配偶者ビザ模式:如果是会社員的配偶,作为第3号被保険者,国民年金保険料是0円,健康保険也作为被扶养者免费。但收入超过年収壁(130万円・106万円)后,就必须自己加入社保。详细可参考年収の壁2026完全指南。
2027年新规带来的对称风险:永住者本人会直接成为对象的永住取消リスク完全指南,以及在拿到永住之前可能在在留更新阶段就出问题的整体图景,请务必确认。此外,关于最终离开日本时的社保回收,脱退一時金完全指南和Pillar 7一起读,能看清社保缴纳的"出口"。
Pillar 4:中日之间的资产移动:CRS・国外財産・赠与・汇款的完整合规地图
在日华人最特殊的财务局面,在于资产横跨中日两国——中国侧有父母赠与・房产・存款・支付宝余额・理財产品、A股投资;日本侧有給与所得・年金・NISA・iDeCo・住宅ローン・银行余额。这两块资产之间的"桥梁",构成了Pillar 4的全部内容。每一种桥梁都有自己的合规规则、税务影响、申告义务,漏掉任何一条都可能引发严重的后续问题。
自2018年9月日中CRS信息交换启动以来,"中国侧资产对日本国税庁不透明"的时代彻底结束了。今后的安财战略,重心已经从"用哪一座桥"转移到"用了某座桥之后该怎么申告"。
| 资产移动类型 | 主要规则 | 申告义务 | 常见陷阱 |
|---|---|---|---|
| CRS信息交换 | 中日间自2018年9月起每年实施 | 没有直接的申告义务,但国税庁掌握信息 | 无法隐瞒中国账户的存在,隐匿会被认定为重加算税对象 |
| 国外財産調書 | 年末持有海外财产合计 > 5,000万円 | 次年6月30日前提交,令和7年分是2026年6月30日 | 未提出且有漏报时加算税加重5%,已提出则减轻5% |
| 中国父母→日本子女赠与 | 日本课赠与税,暦年贈与110万円非课税额度(2026年5月时点) | 受赠額>110万円时,次年2/1〜3/15申告 | 伪装成"借款"绕过容易被识破,贷款协议书必备 |
| 中日间送金(同名账户之间) | 本人之间的转账原则上不算赠与 | 超过100万円时金融机构会做送金报告 | 若被认定为代他人转送会按赠与处理,必须保存目的与经过记录 |
| 中国不动产売却 | 日本对売却益课税(永住者以外的居住者・永住者),中国侧也有个人所得税 | 次年確定申告作为国外不动产所得申告 | 忘记用外国税额控除会变成双重课税,建议咨询税理士 |
日中租税条约(1984年生效,目前无修订)规定配当・利子・使用料的源泉税率上限各为10%。中国侧已缴的税款,可以在日本通过外国税額控除(所得税法第95条)扣除。
算式:所得税控除限度额 = 所得税额 × (国外所得 ÷ 全所得)。住民税控除限度额 = 所得税控除限度额 × 30%。未用完的额度可结转3年。
两个常见陷阱:① 中国实际征税超过条约10%税率的部分,超额部分无法控除;② 结转3年期满未用完就浪费了,建议尽早申告。
2025年12月31日时点海外资产合计超过5,000万円的持有人,必须在2026年6月30日前向所辖税务署提交国外財産調書。
对象资产示例:中国的银行存款・支付宝余额・理财・房产・A股・基金・微信钱包・比特币等加密资产(交易所在国外)等。
未提交的罚则:①若发现相关海外所得漏报,加算税比通常加重5%。②已提交则反而减轻5%(同样的漏报,结果差距很大)。③故意不提交可处1年以下有期徒刑或50万円以下罚金。
资产接近5,000万円时,需慎重考虑申告的时机以及分批移动方案。
关于中国父母的赠与,主流策略是充分利用暦年贈与每年110万円非课税额度。例如父亲、母亲各赠110万円,每年最多可以零赠与税收到220万円(虽然按受赠者计算时220万円会超过110万円额度,但通常以赠与者为单位分多次设计)。详细的实例计算请看中国父母赠与税完全指南。
2024年1月1日以后的赠与,适用7年遡及并入相続财产的新规则(旧制为3年)。但完全适用7年遡及要从2031年赠与分起,过渡期内分阶段延长。
緩和措置:延长的4年部分(即4〜7年前的赠与),合计最多100万円可扣除不计入相続财产。
实务含义:① 2026年赠与的110万円,最早到2033年才完全脱离遡及范围;② 每年赠与110万円的习惯越早建立越好;③ 赠与契约书等文书务必留存。
送金最适化方面,汇率与手续费的差距相当大。从中国账户到日本同名账户的送金,关于银行送金 vs Wise vs Panda Remit等的对比,中日間送金最適化整理了每年送100万円时的手续费差与税务上的处理。计划出售中国不动产的话,请务必通过中国不動産売却課税指南确认日本侧课税、外国税额控除、时机设计。
想从整体上一次性理解CRS・5年天王山・国外財産調書・全世界課税之间的关系,中国账户与全世界課税完全攻略最为完整。
Pillar 5:信用分数为零的话,房子也租不到、ローン也过不了
对习惯了中国芝麻信用的在日华人来说,日本的信用系统是一道"看不见但确实存在"的独特墙壁。来日第一年第一次申请信用卡就被拒的人应该不少——当时被拒的原因,既不是"年收低"也不是"日语不好",而是单纯因为信用信息一片空白。
2024年11月,日本也正式进入了信用评分时代。这套机制叫做クレジット・ガイダンス(CRIN・指针),会算出200〜800分的信用分。2025年4月起信用卡公司也开始使用,今后住宅ローン・卡贷・房屋租赁审查・手机分期等生活的各个场景,都会参考这个分数。
| 阶段 | 目标 | 所需时间 | 核心策略 |
|---|---|---|---|
| Step 1:突破信用零 | 持有1张审查较松的卡 | 入境后3〜6个月 | 选楽天カード・エポスカード・百货店系卡,重视"在职记录"而非年收 |
| Step 2:信用养成 | 持卡2〜3年累积记录 | 持卡后6个月〜2年 | 每月用卡固定金额,通过自动扣款保持100%零迟延 |
| Step 3:升级 | 金卡・住宅ローン审查 | 持卡3〜5年 | 年收・在职年数・信用履历三要素齐全后,高额融资才有可能 |
- 通过マイナポータル直接确认信用信息:可以从CIC・JICC・全銀協3家机构调取自己的信用信息。本人开示请求在各机构网站约花1,000円即可办理。
- 零迟延最为关键:只要有1次61日以上的延滞被记录,这条信息会保留5〜10年。把房租、公共费用都统一刷信用卡,并保持银行账户余额充足,是稳妥做法。
- 避免短期内频繁申请:短时间内申请多张卡会被列入"申込ブラック",半年左右新审查都过不了。同时申请控制在2张以内,间隔3〜6个月较为合适。
在日华人典型的信用构建时间线:
・入境0〜6个月:楽天カード或エポスカード(年收300万円左右就有不少审查通过的例子)
・第1年:1张卡每月用3〜10万円,保持100%零迟延
・第2年:拿到第2张卡(最好升级到金卡)
・第3年:信用履历累积2〜3年,住宅ローン审查终于到了现实可行的水准
・第4年以后:年收・在职年数也凑齐时,包括フラット35在内的主要银行ローン审查都有可能通过
也就是说,要避免"想买的时候买不了"的情况,信用构建最好从买房的3〜4年前就反推开始。
日本信用卡三段构建的详细步骤请看日本クレジットカード3段构建,里面整理了从信用零到永住级别的推荐卡列表、申请时机、被拒后的再申请策略。住宅ローン审查的通过条件(外国人专用基准・永住要件・替代路径)请看住宅ローン完全指南,里面总结了外国人特有的审查要点和突破方法。
Pillar 6:财产防御:诈骗・证券非法・保险三条战线同时守住
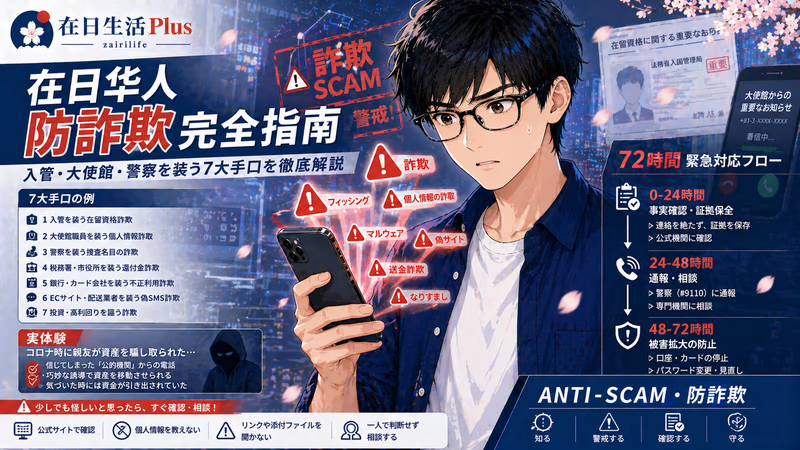
"安财"的核心,与其说是"赚钱",不如说是"不失去"。对于在日本拥有资产的在日华人来说,2024年以后,正在同时遭受来自三个方向的攻击:① 通过中文SNS的诈骗集团,② 证券账户被非法访问,③ 不必要的民间保险持续吸走资金。
最让人震惊的是证券非法交易的规模。2025年全年约7,393亿円(金融庁2026年1月14日发布)。作为参考,2025年2月到4月16日的中间统计中,6家公司合计已确认1,454件、约506亿円,可见下半年受害规模加速扩大。
| 威胁 | 损失规模 | 主要手法 | 防御核心 |
|---|---|---|---|
| 诈骗(SNS型・投资型・冒充型) | 2024年特殊诈骗损失>720亿円 | LINE・微信里的恋爱诈骗、虚假投资劝诱、冒充警察・税务署 | 看到"催促""指示汇款""索取个人信息"3要素就立即切断 |
| 证券账户非法访问 | 2025年全年约7,393亿円(金融庁发布) | 假网站钓鱼、盗取ID・密码后非法买卖 | 必须开启双重认证(SMS+auth应用),证券密码单独使用 |
| 不必要的民间保险 | 每月3〜8万円×30年=1,000〜2,800万円 | 用"未雨绸缪"挑动情绪劝诱、重复加入医療保険・生命保险 | 可用高額療養費+遺族年金+NISA替代,保险尽量精简 |
| 火災保険(租房) | 每年差距5,000〜15,000円 | 管理公司指定的高价保险、不知道可以拒绝 | 可以自己签楽天損保・東京海上等便宜方案 |
关于2025年发生的约7,393亿円证券非法交易受害(金融庁2026年1月14日发布),目前原则上没有对受害者的补偿。原因是按证券公司的使用条款,用本人ID登录的交易会被视为本人责任。
防御的优先级:
① 证券账户必须启用双重认证(楽天証券・SBI証券・松井証券・マネックス証券・auカブコム証券・大和証券等几乎所有公司都支持)
② 密码证券专用(不与其他服务共用)
③ 邮件・SMS里的链接绝对不要点(一定通过书签或应用直接访问)
④ 启用交易通知邮件(几分钟内就能发现异常)
⑤ 大额交易前养成给证券公司打电话确认的习惯
关于医療保険,需要先理解日本的公的保险+高額療養費制度已经非常完善。年收约370万円以下(区分工)的情况下,每月医疗费自付上限是57,600円(预定2026年8月改定,最新信息请到厚生労働省网站确认)。多亏有高額療養費制度,住院・手术・癌症治疗时,自付额绝大多数都能控制在每月几万円到10万円出头。
换句话说,每月5万円的民间医療保険交30年总额是1,800万円——这笔钱如果不交给保险而是放入NISA,按年利5%复利计算,就能变成约4,000万円自己的资产。关于民間医療保險到底要不要买,民间医療保険的不要论有详细分析。
租房的火災保険也是意想不到的节约点。容易被管理公司硬塞他们指定的保险,但如果只买借家人賠償責任2,000万円+家財保険300万円左右的最低限方案,自己去楽天損保・SBI損保等签约,每年只要5,000〜8,000円左右。管理公司指定的保险,同样条件下通常每年要15,000〜25,000円,差额按每间房每年约1万円。火災保険自分で選ぶガイド详细讲了如何拒绝管理公司指定方案的具体话术与签约步骤。
- ① 全面启用双重认证:银行・证券・PayPay・楽天・Amazon・Google账号全部设置。比起SMS认证,Google Authenticator等应用认证更稳妥。
- ② 引入密码管理器:用1Password・Bitwarden等让每个账号都用独立密码。即使一个服务泄漏也不会波及其他。
- ③ 分离邮箱地址:银行・证券用一个邮箱,购物・SNS用另一个邮箱。识别钓鱼邮件会变得简单很多。
- ④ 可疑SNS联系一律无视:用中文主动接近的"投资先生""中国大使馆""日本警察"类消息,100%是诈骗。真正的机构绝对不会用LINE・微信联系你。
- ⑤ 禁止在公共Wi-Fi上做金融操作:查银行余额、送金、证券交易仅在4G/5G或自家Wi-Fi上操作。
具体的诈骗模式(恋爱诈骗・投资诈骗・冒充型诈骗)的辨别方法和应对步骤请看詐欺防御完全指南,双重认证・密码管理・账户保护的技术性设置请看デジタルセキュリティ完全指南。日常踩雷型的7大风险(房租诈骗・假房源・非法掃除合同等)请参考在日中国人7大风险自检。
Pillar 7:20年后的出口:年金・NISA・iDeCo・相続的中长期设计
在日华人的长期财务设计,有一点和日本人本质不同——那就是"最终在哪里养老"还没确定。在日本永住・归化,回中国,去第三国,还是一家分开住——出口的组合不同,年金・NISA・iDeCo・相続资产的处理方法会出现很大分歧。
本Pillar以"为了20年后能保留哪些选项,从今天起该铺垫些什么"为视角,整理4个主要手段的作用与组合方式。
| 手段 | 主要作用 | 帰国时的处理 | 核心数字(2026年5月时点) |
|---|---|---|---|
| 脱退一時金 | 回中国时的社保回收 | 出国后2年内申请 | 现行60个月份→改正后最大96个月份(8年)。2025年6月20日公布,施行日未定(最迟2029年6月20日) |
| NISA | 日本居住期间的免税运用 | 転任命令等不得已事由下最长可继续持有5年;自己都合帰国不适用,帰国年度即关闭口座(租税特別措置法第37条の14第23項) | 2024年新NISA:每年360万円、累计1,800万円免税 |
| iDeCo | 60岁前不能取出的养老金 | 回国时原则上保持不变,60岁起领取 | 2026年12月〜:第2号每月62,000円、第1号每月75,000円 |
| 法人(マイクロ法人) | 所得分散・社保最适化・相続承继 | 出資金属于资产,可清算或继续运营 | 社会保险料节约效果:每年约10〜50万円 |
前提:30岁到60岁的30年间,iDeCo每月3万円投资信托(假设年利4%)运用,所得税率20%・住民税率10%的会社員。
① 投资本金:3万円 × 12个月 × 30年 = 1,080万円
② 运用收益(年利4%复利):30年后估值约2,082万円(运用收益约1,002万円)
③ 所得控除带来的节税:每年36万円 × 30%(所得税20%+住民税10%)= 每年10.8万円 × 30年 = 324万円
④ 运用收益零课税效果:在普通证券账户约20%的课税被规避→相当于约200万円的节税
合计效果:自己负担1,080万円,最终变成养老资产2,082万円+节税324万円+规避课税200万円=实际净增约1,500万円。
对把"回中国"作为未来选项之一的在日华人来说,脱退一時金是极其重要的制度。现行上限60个月份(2021年4月以后的最终納付者),也就是厚生年金最多返还5年份的缴费。但育成就労制度对应改正已于2025年6月20日公布,上限将扩大到最大96个月份(8年),预计在2029年6月20日之前施行——届时缴满8年以下的人,回收率会显著改善。在过渡期内(现行60个月仍是上限),预定回国且不再来日就业的人可以申请;如果有再来日打算,更适合等施行后再判断。
新NISA(2024年起)每年投资额度360万円、累计上限1,800万円、运用收益免税,是非常强大的制度。5年継続保有的硬条件:必须基于「転任命令等不得已事由」(根据租税特別措置法第37条の14第23項)——即派遣、转勤等公司指令。自己都合帰国(退职帰国、留学结束帰国等)不适用。自己判断回国的情况下,帰国年度NISA口座即被废止,免税继续运用也随之终止。届出书(非课税口座出国届出書・非课税口座継続適用届出書)必须在出国前提交完毕。
永住者的相続需要特别注意。永住者的全世界相続资产都是日本相続税的对象——也就是说,从中国父母处继承时,中国的遗产(房产・银行余额・股票等)全部都会被日本课相続税。中国侧也有个别相続相关税,要避免双重课税必须用好外国税额控除。
- ① 立刻开通iDeCo:开通要2〜3个月,如果按每月3万円・每月6.2万円(2026年12月〜)的额度按年规划,开通手续就要"这个月办"而不是"以后再办"。
- ② 开始用满新NISA额度:每年360万円额度用不完的话,可以从每月5〜10万円开始。用eMAXIS Slim全世界股票・SBI VTI等简单的投资信托起步。
- ③ 算清楚脱退一時金的盈亏分界点:如果自己将来回国的可能性在30%以上,一定要计算厚生年金加入超过5年后再追加缴费的"回收效率"。
- ④ 考虑设立マイクロ法人:副業收入超过年200万円,或夫妇有一方是个人事业主时,设立成本约10万円・每年维持成本约7〜15万円,但社保最适化的收益往往远超这些成本。
- ⑤ 做一次相続模拟:取得永住后,如果父母在中国侧的资产(尤其是北京・上海・深圳的房产)估值很大,建议考虑用赠与的方式提前承继。
① 配偶者税額軽減(相続税法第19条の2):配偶者承继的遗产部分,1亿6,000万円或法定相続分两者取大值以内的部分免课相続税。外国人配偶者也适用,不限国籍。永住者在日本相続税上是全世界资产被课税,但配偶者軽減能消化掉很大一块。
② 来日10年规则:非永住者(来日10年以内的在日中国人)涉及相続时,原则上只有日本国内财产被课税。来日11年起扩大到全世界资产。这意味着永住申请时机、退休回国时机、赠与遗产时机的安排,都与10年规则高度联动。
详细适用条件请参考相続完全指南。
各手段的详细内容,可深入阅读:脱退一時金完全指南(现行60→改正后96个月・出国2年内・中国籍专属陷阱)、NISA外国人完全指南(回国时继续持有・5年规则)、iDeCo外国人完全指南(对应2026年12月扩充)、相続完全指南(永住者全世界课税・节税策略)、以及マイクロ法人設立完全指南(社保最适化与所得分散)。
7道防线的时间轴地图——「今你站在哪里,接下来走向哪里」
把7道防线沿时间轴展开,能看出每道防线都会经历"起步期""主战场""稳定期""收尾期"4个阶段。下面这张总览表是本文最重要的矩阵——建议打印出来贴在显眼的地方。
| Pillar | 起步期(来日0–2年) | 主战场(3–5年) | 稳定期(6–10年) | 收尾期(永住・10年以上) |
|---|---|---|---|---|
| 1 課税身份 | 非居住者→非永住者 | 5年天王山・全世界課税启动 | 作为永住者以外的居住者运营 | 作为永住者,涵盖到相続为止 |
| 2 4控除 | 年末調整足够应付的时期 | 住宅ローン控除・国外父母扶養开始 | 4控除全部活用,每年確定申告 | 形成习惯,最后一次活用5年回溯还付 |
| 3 社保 | 办理加入手续・开始记录 | 对峙2027新规 | 检查记录,维持零滞納 | 维持永住的生命线 |
| 4 CRS资产移动 | 盘点中国侧资产 | 注意5,000万円线・开始暦年贈与 | 国外財産調書义务 | 相続・暦年贈与累积期 |
| 5 信用 | 拿到第1张卡 | 卡片升级・持有多张 | 住宅ローン审查通过 | 高额融资・法人ローン |
| 6 防御 | 基础安全设置 | 按资产规模强化防御 | 诈骗集团的主要目标 | 高净值标靶・持续警戒 |
| 7 出口 | 仅开通iDeCo・NISA | 加速定投・理解脱退一時金 | 考虑设立法人・准备相続 | 4手段全部活用・出口确定 |
实务上想一直跟踪全部7道防线相当吃力。所以推荐把每年1月固定要做的7个项目养成习惯。光做这7件事,就能自动维持7道防线的80%:
- ① 确认課税身份:通过マイナポータル取出入境记录,更新过去10年的在日累计天数。临近5年线的年份预约咨询税理士。
- ② 检查源泉徴収票・年末調整:核对扶養控除・社会保険料控除是否有漏。有漏的话用確定申告补回。
- ③ 取得国民年金・国保缴费证明:通过マイナポータル或役所获取。有滞納时立刻补缴或申请猶予。
- ④ 海外资产盘点:把12月31日时点的中国银行余额・支付宝余额・理财・房产估值记录下来。超过5,000万円的话,要在6月30日前准备好国外財産調書。
- ⑤ 确认信用信息:每年1次在CIC・JICC做信用信息开示请求(约1,000円)。
- ⑥ NISA・iDeCo 的定投情况:整理去年的累计定投・运用收益・剩余额度。确定今年的定投计划。
- ⑦ 重新检视保险・订阅服务:重新评估民間医療保険・生命保険・火災保険的更新时间和必要性。不需要的就解约。
这7项总共花2〜3小时。每年1次形成习惯后:
・避免错过5年天王山的风险
・避免因社保滞納导致在留更新被拒
・避免错过扶養控除等节税机会
・避免因违反国外財産調書义务被加重5%加算税
・能及早发现信用分数的恶化
・避免NISA・iDeCo额度被浪费
・停止不必要的保险费持续流出
不需要记住7道防线的全部策略,只要每年1月做完这7个项目,实质防御就完成了80%。
最常见的7个疑问——「我的情况是不是例外?」
Q1:我来日还不到5年,CRS和我没关系吧?
A:错。CRS是不限居住地的机制——只要你在某个国家有银行账户,该国的金融机构就会把账户信息发送到你的居住国。只要你是日本居住者,你在中国银行的账户信息从2018年起就一直在送往日本国税庁。不过,非永住者期间(5年内),中国侧的所得只有"汇入日本部分"才属于课税对象,所以申告义务有限。详情请确认中国账户与全世界課税完全攻略。
Q2:我正在申请永住,社保滞納果然还是个问题吗?
A:是的,而且极其严重。永住申请的素行善良要件中,过去5年的社保缴纳状况会被严格审查。即使是过去的滞納记录也可能被消极评价 (具体判断基准将由省令确定,目前未公布)。再加上2027年6月预定施行的在留更新原则不许可规则,申请中・申请前的人请马上确认缴纳状况。建议永住取消リスク完全指南与本文Pillar 3一起阅读。
Q3:我想把中国父母列入扶養控除,但已经过了5年。现在还能追溯吗?
A:可以。還付申告可以追溯过去5年提出。例如2026年申告时,可以一次性补回2021年到2025年这5年的扶養控除。年收800万円、扶养1位国外父母(38万円控除)的话,5年追溯大约能拿回57万円的退税。必要书类(親族関係書類・送金记录・38万円ライン関係書類)的准备步骤请看国外父母扶養控除指南。
Q4:海外资产正好在5,000万円的临界点上,要不要分散转移?
A:需要注意。判定基准是年末时点的合计额,所以理论上可以在12月底前转到别人名下,形式上不超线——但转给配偶・子女,很可能另外触发赠与税。安全策略有2个:①利用暦年贈与每年110万円的额度,分几年慢慢转;②咨询税理士后大方提交(已提交还能享受5%减轻)。隐瞒是最差的选择——CRS已经掌握信息,一旦发现没提交,会直接加重5%加算税。
Q5:日本信用卡审查连续被拒4次,是不是没救了?
A:别放弃。短期内多次申请会变成"申込ブラック",但等半年就能解除。重启步骤:①完全停申半年;②单独申请楽天カード或エポスカード之一;③同时用借记卡(楽天デビット等)或房租・公共费用扣款,积累日本账户的交易历史。比起中国的信用履历和年收入,在日本的"使用与还款"履历才是最关键的。日本クレジットカード3段构建详细讲解了再申请策略。
Q6:中国父母年纪大了,相続现实地近在眼前。现在应该做什么?
A:作为永住者或永住者以外的居住者(来日5年以上),一旦相続发生,中国侧资产全部都是日本相続税的对象。现在应该做的事:①摸清父母在中国侧资产(不动产・银行・股票・基金)的估值;②条件允许的话每年坚持暦年贈与110万円,提前压缩相続资产规模;③确认外国税额控除的适用条件以避免中日双重课税(建议咨询税理士)。详情请看相続完全指南和中国父母赠与税完全指南。
Q7:我现在在做NISA,将来如果回中国了,免税额度还能用吗?
A:要看回国的理由。転任命令等不得已事由(公司派遣・转勤指令)的情况下,提交「非课税口座継続適用届出書」后最多可继续持有5年,期间不能新增投资额度,但原有持仓继续免税。自己都合的回国(退职、移居、留学结束等)不适用——帰国年度NISA口座即被废止,需在出国前卖出或转入課税口座。无论哪种情况,出国前都必须向证券公司提交相应的届出书。详细规则与各证券公司操作差异,请参考NISA外国人完全指南和帰国时NISA处理指南。
延伸阅读:22篇实务专题导航
本文是7道防线的全景图,以下整理了与各防线对应的深度专题记事。按Pillar分类,可以从感兴趣的防线开始依次阅读。
Pillar 1(課税身份)関連
- 中国账户与全世界課税完全攻略 — CRS与5年全世界課税的深度解析。本文Pillar 1的完整版。
Pillar 2(節税回収)関連
- 2026年確定申告完全指南 — 在日中国人確定申告全流程,含e-Tax操作。
- 国外父母扶養控除指南 — 38万/48万円控除的书类清单与填写示例。
- 医療費控除完全指南 — 家族合算与10万円门槛,与セルフメディケーション税制的对比。
- 2026年ふるさと納税指南 — One Stop与確定申告的选择以及限度额计算。
Pillar 3(2027社保炸弹)関連
- 永住取消リスク完全指南 — 2027年4月施行政令的深度分析与5项对策。
- 脱退一時金完全指南 — 现行 60→改正后 96 个月 (改正公布済・施行日未定) 与中国籍专属陷阱(与Pillar 7联动)。
Pillar 4(CRS資産移動)関連
- 中日間送金最適化 — 大额送金的合规与税务、各服务对比。
- 中国父母赠与税完全指南 — 110万円暦年贈与的正确用法与书类设计。
- 中国不動産売却課税指南 — 双重课税与外国税额控除的活用。
- 法人設立完全指南 — 节税与资产分离的最优路径。
Pillar 5(信用構築)関連
- 日本クレジットカード3段构建 — 从信用零到永住级别的三段策略。
- 住宅ローン完全指南 — 外国人专用审查通过条件与替代路径。
Pillar 6(財産防御)関連
- 詐欺防御完全指南 — SNS型・投资型・冒充型的完整应对方法。
- デジタルセキュリティ完全指南 — 双重认证・账户保护设定的实操步骤。
- 民间医療保険的不要论 — 公的保险+高額療養費已经足够的论证。
- 火災保険自分で選ぶガイド — 拒绝管理公司指定保险的具体步骤。
- 在日中国人7大风险自检 — 日常踩雷型的自我诊断清单。
Pillar 7(出口設計)関連
- NISA外国人完全指南 — 回国时最多5年继续持有的运用设计。
- iDeCo外国人完全指南 — 对应2026年12月扩充(每月62,000円・每月75,000円)。
- 相続完全指南 — 永住者全世界资产课税与节税战略。
- マイクロ法人設立完全指南 — 社保最适化与所得分散的实施方法。
22篇不必一次读完。本文Pillar中带多个"⭐⭐⭐⭐⭐"的读者,特别建议先读这3篇:
① 中国账户与全世界課税完全攻略 — 5年天王山的核心,对大多数在日华人来说是最大的盲点。
② 永住取消リスク完全指南 — 应对2027年新规,永住者・申请中・即将更新的人全员必读。
③ 2026年確定申告完全指南 — 4控除回收的综合实操,每年可实现50万円以上的节税效果。